
职业体育奖金池越滚越大,英超、欧冠、世界杯的分配款动辄数亿,俱乐部怎样入账、何时确认、税务如何处理,直接决定报表利润与纳税义务。奖金池会计处理若只顾合规入账而忽视税务风险,或只求节税而扭曲入账,都会在审计与稽查中暴露。平衡点值得每一家俱乐部认真对待。
赛季开始前,赛事主办方与转播商、赞助商敲定奖金池,再按名次、晋级轮次和市场系数分配。曼城在英超夺冠后拿到的名次奖金与转播分成,皇家马德里在欧冠登顶后的晋级奖金与市场池收入,拜仁慕尼黑在德甲连冠后的固定份额,都要进入俱乐部账本。这些钱并非一次性到账。
俱乐部财务通常按权责发生制,在赛事权利确定、成绩达成或合同条件满足时确认收入。阿森纳若锁定欧冠资格,相关保底奖金可先计入应收;利物浦在欧联被淘汰,未实现绩效奖金则不能提前入账。切尔西出售球员后又遇奖金条款,也需区分赛事奖金与转会附加。
企业所得税上,赛事奖金一般属于经营收入,应计入应纳税所得额。增值税是否缴纳,要看主办方与俱乐部合同性质以及当地法规。球员和教练拿到的绩效奖金,俱乐部还要代扣个人所得税。哈兰德、萨拉赫、瓜迪奥拉、克洛普的奖金条款,都会牵动个税与社保处理。
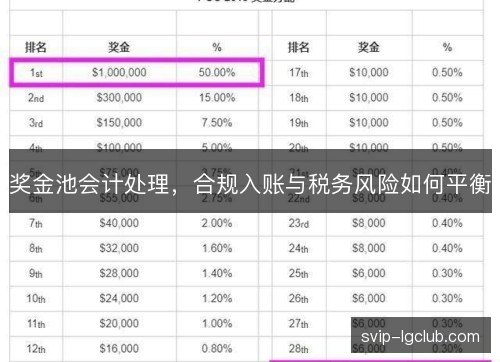
欧冠奖金池的分配尤其复杂,欧足联把参赛保底、历史战绩、当季成绩和市场池叠加。皇家马德里、拜仁慕尼黑、巴黎圣日耳曼因历史系数高,拿到的份额往往更大。会计上要把保底收入与可变对价分开,避免把尚未确定的晋级奖金提前确认,并同步考虑税务申报时点差异。
合同条款常附条件,比如进入八强、夺冠、球员出场次数达标。英超俱乐部要按国际财务报告准则或当地准则判断可变对价。曼城、阿森纳、利物浦在赛季中途编制报表时,需要估计最终名次奖金,再按最佳估计入账,同时考虑重大转回风险,并保留支持性文件。
税务口径未必与会计口径一致。俱乐部若按会计估计延迟确认,税务机关可能按合同权利成立或收款时点要求纳税调增。欧冠客场奖金还涉及跨境预提税与常设机构判断。皇家马德里、拜仁慕尼黑在多国参赛时,需提前评估当地税负与抵免规划。
俱乐部收到奖金后,常按合同向球员、教练团队发放绩效奖励。老哥俱乐部平台哈兰德、萨拉赫的进球奖金,瓜迪奥拉、安切洛蒂的夺冠奖金,性质多为工资薪金。俱乐部若未足额代扣个税,或误按劳务报酬处理,会面临补税、滞纳金和罚款,还会影响更衣室信任与团队稳定。
奖金入账还影响英超盈利与可持续规则、欧足联财政公平审查,也牵动转会注册空间。曼城、切尔西、巴黎圣日耳曼都曾因财务合规受到关注。奖金确认过早会虚增利润,确认过晚又可能压低当期收益,进而改变合规指标。会计与税务必须一起看,不能各自为政。
审计师会重点检查奖金收入的截止性、应收奖金的可回收性以及税务计提是否充分。曼联、国际米兰、AC米兰在跨期赛事中,需提供主办方分配文件、成绩证明和收款预测。若仅凭管理层估计入账,审计调整和税务风险都会上升,并准备纳税调整说明资料。
奖金池金额巨大,到账时间与赛事进度错配,主办方、俱乐部、球员和税务机关对确认时点各有立场。世界杯、欧洲杯结束后,国际足联与欧足联会陆续结算,俱乐部却要按月度或季度出报表。口径差异越大,平衡越难。这时财务与税务团队必须提前沟通,形成统一假设与文档。
入账不当会令利润剧烈波动,税务稽查则带来补税、利息和罚款,甚至影响转会注册与欧战资格。巴塞罗那、尤文图斯过去的财务争议说明,奖金与薪酬若处理粗糙,后果会从报表蔓延到竞技层面。声誉损失同样难以量化,俱乐部高层的解释成本也会陡增。
可行做法是建立奖金池台账,按赛事合同逐项判断权利与义务,会计确认与税务申报同步留痕。拜仁慕尼黑、皇家马德里等俱乐部常设税务与财务联合团队,在赛季初就测算奖金情景。遇到跨境分配,提前申请预约定价或税务裁定更稳妥,并保留沟通记录。
监管正在趋严,赛事主办方推动分配数据透明化,俱乐部内控也从手工表格转向系统追踪。英超、欧冠、世界杯的奖金池还会扩大,实时确认与自动计税可能成为标配。球员、教练和经纪人也会更关注奖金条款的税后净额。合同签订前的税务测算将变得和竞技目标同样重要。
奖金池会计处理不是孤立的记账动作,而是俱乐部治理、薪酬谈判和税务合规的交汇点。曼城、利物浦、阿森纳、皇家马德里、拜仁慕尼黑能否在合规入账与税务风险之间找到动态平衡,将影响转会策略、阵容稳定和联赛生态。越早建立规则,越能从容应对。
玛胡奇克时代意义分析,女子跳高成新标杆
玛胡奇克把女子跳高推到新的时代坐标,她在巴黎钻石联赛跳过两米一零,打破尘封三十七年的世界纪录,又在巴黎奥运会夺下金牌。这个成绩不只是数字变化,它让女子跳高成为最受瞩目的项目之一,也让后来者看见极限可以...